Por: Dra. Karime Tonin
Membro da Comissão de PPS da ABA / Membro da Diretoria da Comissão Internacional- Direito de Família e Sucessões da ABA
Mudar de país exige planejar o destino jurídico de tudo o que se construiu.
A alta superior a 80% nas declarações de saída fiscal do Brasil chama a atenção para uma decisão que alcança a renda, os bens e a vida familiar. Quem estabelece residência em outro país passa a conviver com regras que podem modificar a tributação dos investimentos, a administração dos imóveis e a transmissão da herança. Organizar essa transição antes do embarque ajuda a preservar recursos e a evitar que a distância transforme pendências simples em dificuldades duradouras.
Na consulta ao Painel de Declarações de Saída Definitiva da Receita Federal, realizada em 3 de outubro de 2026, com base atualizada até 2 de outubro, o exercício de 2026 apresentava 47.240 declarações, contra 26.034 no exercício de 2021. O aumento calculado sobre esse recorte é de 81,46%. A série também mostra oscilações: a expansão não ocorreu de maneira contínua em todos os exercícios.[1]
O indicador mede declarações por exercício. Não corresponde ao número de pessoas que emigraram naquele ano. Em nota de 19 de agosto de 2026, a Receita esclareceu que parte da alta decorre de brasileiros que já estavam no exterior e regularizaram sua situação. A ressalva preserva a força do dado e orienta sua interpretação. O crescimento das formalizações torna oportuno discutir como preparar uma mudança de país com segurança jurídica.[2]
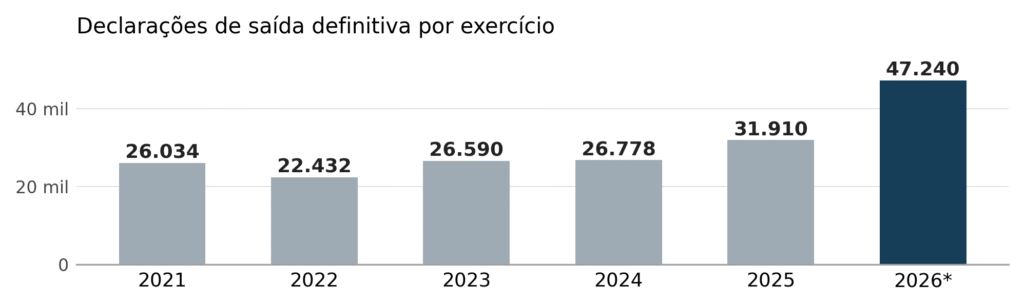
Fonte: Receita Federal, Painel de Declarações de Saída Definitiva. Corte em 02/10/2026. Exercício 2026 em curso; exercícios anteriores sujeitos a atualizações. Variação 2026/2021 calculada pela autora.
A mudança precisa caber no projeto de vida
As notícias ajudam a dimensionar o interesse pelo tema. InfoMoney, Forbes e Migalhas publicaram matérias sobre o crescimento das saídas fiscais, com números próximos a 46 mil em recortes anteriores de 2026.[3-5] Para manter uma base comparável, este artigo adota uma única consulta ao painel oficial. A estatística merece atenção; a decisão pessoal exige uma análise própria.
Hein de Haas, Stephen Castles e Mark J. Miller, em The Age of Migration, examinam a migração em suas dimensões econômicas, políticas e sociais. A contribuição dessa perspectiva é afastar explicações que atribuem deslocamentos internacionais a uma única causa.[6] A redução de impostos pode integrar a decisão de uma família, ao lado do trabalho, da educação, da segurança e do cuidado com pessoas próximas. Os registros fiscais brasileiros, isoladamente, não permitem estabelecer o peso de cada motivo.
Em seu estudo sobre aspirações e capacidades, de Haas diferencia o desejo de migrar dos meios efetivos para fazê-lo. A liberdade de escolher onde viver inclui a possibilidade de permanecer.[7] Aplicada ao planejamento familiar, essa distinção sugere uma pergunta prática: existem renda, documentação e condições de adaptação para sustentar a mudança, inclusive se o emprego demorar ou o projeto precisar ser revisto? Essa aplicação é uma proposta de organização, não uma prescrição tributária do autor.
Peggy Levitt, em The Transnational Villagers, mostra como migrantes mantêm relações familiares e econômicas com o país de origem.[8] Essa continuidade aparece na experiência de quem passa a morar fora, mas conserva um apartamento alugado, uma participação societária ou a responsabilidade de ajudar os pais. O planejamento precisa alcançar tanto a vida que começa no destino quanto os compromissos que permanecem no Brasil.
O primeiro documento do projeto pode ser uma página escrita pela própria família. Nela devem constar o motivo da mudança, o prazo esperado, a situação de cada integrante, as fontes de sustento e as condições que levariam ao retorno. Um período de estudo, uma contratação temporária e uma transferência permanente apresentam necessidades diferentes. A cidadania, o visto e a residência fiscal também cumprem funções distintas e precisam ser examinados separadamente.
É recomendável comparar o orçamento no Brasil com o orçamento no destino usando renda líquida, despesas de moradia, saúde, transporte, educação e custos profissionais. A comparação deve considerar cenários de câmbio desfavorável e perda de renda. O resultado ajuda a decidir se a família pode partir, quanto precisa manter disponível e quais bens convém conservar. A preparação jurídica ganha sentido quando serve a esse projeto concreto de vida.
O diagnóstico patrimonial vem antes da estrutura
Antes de discutir uma holding, uma sociedade estrangeira ou um trust, a família precisa conhecer o próprio patrimônio. O levantamento deve reunir imóveis, contas, investimentos, participações societárias, créditos e dívidas. Também precisa identificar garantias pessoais, contratos de locação, financiamentos e compromissos assumidos em favor de terceiros. A saída do país não encerra esses vínculos; é necessário definir como serão cumpridos e administrados.
Para cada bem, convém registrar o titular, a localização, o custo de aquisição, o valor informado nas declarações, a estimativa de mercado, a renda produzida e a documentação disponível. Custo fiscal e valor de mercado são informações diferentes. Confundi-los pode prejudicar a simulação de uma venda ou a avaliação de uma reorganização. Nos imóveis, a matrícula e os contratos ajudam a verificar se a situação registral corresponde ao que a família considera seu.
Esse diagnóstico deve resultar em decisões compreensíveis. Um imóvel pode ser mantido para locação, vendido para financiar a instalação no exterior ou reservado ao uso de um familiar. Cada alternativa exige comparação de renda líquida, manutenção, tributação, liquidez e administração à distância. A escolha de vender não deve decorrer apenas da expectativa de uma vantagem fiscal: o patrimônio pode cumprir uma função de moradia ou de sustento que o preço de mercado não revela.
Uma reserva acessível merece tratamento separado dos investimentos destinados ao longo prazo. É prudente calcular quanto será necessário para a instalação, os meses de adaptação e eventuais despesas de retorno. O dinheiro precisa estar disponível em instituições que aceitem a situação cadastral do titular e em moedas compatíveis com os compromissos. Concentrar todos os recursos em bens de difícil venda pode deixar uma família com patrimônio elevado e pouca capacidade de pagar despesas imediatas.
A origem dos recursos deve estar documentada. Contratos, declarações, extratos e comprovantes de aquisição ajudam a explicar remessas e investimentos às instituições financeiras. Uma transferência entre contas do mesmo titular precisa ser distinguida, no exame tributário, de venda, rendimento ou doação. A caracterização depende dos fatos e das regras aplicáveis, não da descrição informal utilizada pela família.
Também é útil estabelecer quem fará o quê durante a ausência. A administração de um apartamento, a aprovação de uma reforma e a representação em uma empresa podem exigir poderes diferentes. Procurações devem indicar finalidade, limites e prazo adequados, com verificação das formalidades no local em que serão usadas. O representante precisa prestar contas e conservar documentos. A delegação bem organizada permite continuar administrando o patrimônio sem concentrar decisões e senhas nas mãos de uma única pessoa.
O planejamento deve ser proporcional. Para algumas famílias, regularizar documentos, ajustar contratos e nomear um representante será suficiente. Em outras, uma reorganização societária poderá ter função econômica e sucessória. A estrutura deve responder ao diagnóstico, com custos de implantação e manutenção conhecidos. Criar uma entidade antes de compreender o problema pode acrescentar obrigações sem melhorar a proteção familiar.
Residência fiscal exige um calendário coordenado
A residência fiscal define parte essencial da relação entre a pessoa e o poder de tributar de cada país. Reuven S. Avi-Yonah examina como normas domésticas e tratados compõem um regime internacional de tributação.[9] Para quem muda de país, essa perspectiva permite compreender por que o exame precisa reunir as duas legislações: cumprir um procedimento brasileiro não determina, por si só, o tratamento que será dado no exterior.
No Brasil, a orientação oficial diferencia a saída permanente da ausência temporária. A caracterização da condição de não residente deve ser examinada conforme a situação concreta, inclusive a regra dos doze meses consecutivos de ausência. A Comunicação de Saída Definitiva tem prazo até o último dia de fevereiro do ano seguinte. A Declaração de Saída Definitiva é outra obrigação, apresentada no exercício seguinte, no prazo regulamentar da declaração de renda. As duas providências precisam integrar o calendário.[10]
O exercício da declaração, a data de entrega e a data em que a pessoa passa à condição de não residente são informações distintas. Essa diferença ajuda a compreender tanto os números do painel quanto as obrigações individuais. O calendário deve apontar a data relevante no Brasil, o início da residência fiscal no destino e os vencimentos de cada declaração. É preciso identificar possíveis períodos em que ambos os países considerem a pessoa residente.
Quando houver tratado aplicável, suas regras devem ser examinadas. A Convenção Brasil-Portugal, por exemplo, estabelece critérios sucessivos para resolver dupla residência de pessoas físicas, considerando habitação permanente, relações pessoais e econômicas, permanência habitual, nacionalidade e, se necessário, entendimento entre as autoridades. O chamado centro de interesses vitais pertence a essa análise convencional; não substitui de forma geral as regras internas brasileiras.[11]
A família deve guardar documentos que permitam reconstruir a mudança: registros de viagens, contratos de moradia, comprovantes de trabalho, inscrições fiscais e recibos das obrigações cumpridas. O certificado de residência fiscal estrangeiro, quando disponível e pertinente, pode integrar esse conjunto. A documentação precisa corresponder à realidade e ao período examinado. Uma pasta completa de papéis não sustenta uma mudança que existe apenas formalmente.
Depois de definida a situação, é necessário informar as fontes pagadoras e atualizar os cadastros das instituições financeiras, conforme os procedimentos aplicáveis. Quem permanece recebendo rendimentos brasileiros precisa organizar o tratamento destinado ao não residente.[12] O aviso à empresa, à administradora de imóveis ou à instituição financeira deve ser documentado. Mudanças de endereço e de condição fiscal não deveriam ficar restritas a uma conversa ou a uma mensagem sem acompanhamento.
Esse trabalho pede coordenação entre os profissionais do Brasil e do destino. Uma lista compartilhada de datas, documentos e responsabilidades reduz desencontros. Retornos ao Brasil, alteração de emprego e mudança de composição familiar devem provocar nova avaliação quando afetarem a situação. A residência fiscal precisa continuar coerente com os fatos da vida ao longo do tempo.
O orçamento deve considerar os impostos dos dois países
A comparação entre países precisa começar pela renda que sustentará a família. Aluguéis, dividendos, aposentadoria, salário e ganhos na venda de bens podem receber tratamentos diferentes. Para cada categoria, é necessário identificar onde a renda é gerada, qual país pode tributá-la, se existe retenção e como eventual imposto pago será considerado no outro país. Uma alíquota isolada não revela o custo efetivo de manter a renda disponível para as despesas.
A condição de não residente não afasta toda tributação brasileira. Rendimentos e ganhos vinculados a fontes ou bens no Brasil podem continuar sujeitos a imposto, conforme sua natureza.[12] Um apartamento mantido para locação exige uma organização que alcance a cobrança do aluguel, a administração, o recolhimento e a documentação. A responsabilidade de executar essas tarefas deve estar definida antes da partida e continuar sendo acompanhada pelo proprietário.
Os dividendos merecem atenção no regime de 2026. A Lei nº 15.270/2025 introduziu, como regra, retenção de 10% sobre lucros e dividendos pagos, creditados, entregues, empregados ou remetidos ao exterior, ressalvadas as hipóteses legais e o exame de tratado aplicável. O limite mensal de R$ 50 mil previsto para pessoa física residente no Brasil não se estende automaticamente ao beneficiário no exterior. A lei também prevê tratamento de transição e crédito em determinadas condições.[13]
A Lei nº 14.754/2023, por sua vez, disciplina aplicações financeiras, entidades controladas e trusts no exterior no âmbito da tributação da pessoa física residente no Brasil. O regime anual de lucros de controladas possui requisitos próprios, e o tratamento de um trust depende de suas características e da titularidade considerada pela lei.[14] A mudança de residência exige revisar essas situações no Brasil e no destino, sem presumir que uma estrutura estrangeira receberá a mesma classificação em todos os países.
Os Estados Unidos eram o principal destino informado no recorte de 2026 do painel, com 12.098 registros; Portugal aparecia com 8.954 e o Canadá com 2.955.[1] A liderança norte-americana ajuda a demonstrar por que migração e baixa tributação não são expressões equivalentes. O IRS esclarece que residentes fiscais dos Estados Unidos estão, em regra, sujeitos à tributação da renda mundial.[15] A família deve conhecer o regime que encontrará antes de transferir sua residência ou reorganizar os investimentos.
É útil pedir uma simulação conjunta de permanência, mudança e eventual retorno. Os profissionais precisam explicitar premissas, receitas consideradas, câmbio, despesas de manutenção e obrigações de informação. A comparação deve mostrar o valor líquido disponível em cada cenário e indicar as questões que dependem de confirmação. Custos de assessoria e contabilidade no exterior também integram o orçamento; omiti-los pode transformar uma economia projetada em despesa adicional.
A transparência financeira internacional reforça a importância de cadastros coerentes. Os mecanismos CRS e FATCA têm fundamentos e cobertura diferentes, mas integram a troca de informações financeiras.[16] O planejamento deve facilitar a explicação da origem dos recursos e o cumprimento das obrigações. Sua qualidade depende de organizar uma situação real, com documentos e responsabilidades compatíveis, e não de prometer que patrimônio ou renda deixarão de ser conhecidos pelas autoridades.
A proteção da família precisa atravessar as fronteiras
A mudança internacional exige perguntar quem poderá administrar os bens em uma emergência e como a família terá acesso a recursos se o titular adoecer ou falecer. A reserva disponível, os poderes de representação e a localização dos documentos importam tanto quanto a escolha dos investimentos. Um patrimônio organizado apenas para a rotina do proprietário pode deixar o cônjuge ou os dependentes sem condições de agir no momento em que mais precisam.
A legislação brasileira de direito internacional privado oferece pontos de partida. A Lei de Introdução às Normas do Direito Brasileiro trata do domicílio nas relações de família e na sucessão, além de regras específicas sobre o regime de bens do casamento.[17] Mudar de residência não autoriza presumir alteração automática do regime matrimonial. É necessário examinar a história jurídica do casal, os bens existentes e as regras que poderão ser aplicadas no exterior.
Lei aplicável à herança e competência para realizar o inventário são questões diferentes. O art. 23 do Código de Processo Civil atribui à autoridade judiciária brasileira competência exclusiva para o inventário e a partilha de bens situados no Brasil, mesmo quando o autor da herança tem domicílio no exterior.[18] Assim, estabelecer residência estrangeira não dispensa a organização sucessória do patrimônio que permanece aqui.
Nos Estados europeus participantes, o Regulamento nº 650/2012 utiliza, em regra, a residência habitual ao tempo da morte como conexão para a lei sucessória e admite a escolha da lei da nacionalidade nas condições previstas. O instrumento tem âmbito próprio e não resolve, por si, a tributação da herança.[19-20] Para uma família brasileira que se instala em Portugal, essa possibilidade deve ser analisada com os demais documentos, a localização dos bens e os limites de cada jurisdição.
Testamentos preparados em países diferentes precisam ser compatíveis. Um documento posterior pode afetar disposições anteriores; a forma, o alcance e os poderes de quem executará as determinações devem ser conferidos. A revisão deve identificar beneficiários, direitos protegidos pela lei aplicável e recursos para despesas e tributos. A solução depende da família e do patrimônio: testamentos, seguros, doações ou entidades patrimoniais podem cumprir funções distintas e gerar efeitos diferentes.
A continuidade da renda também inclui previdência e proteção social. Acordos internacionais podem permitir a coordenação de períodos contributivos para determinados benefícios, conforme seu campo de aplicação e seus requisitos.[21] É recomendável conservar o histórico de contribuições, verificar a cobertura no destino e identificar o canal responsável pela orientação. A família deve ainda conferir seguro e acesso à saúde, especialmente quando existem dependentes ou necessidade de acompanhamento contínuo.
Para quem mantém uma empresa no Brasil, a ausência exige revisar poderes de administração, substituição de gestores e regras de prestação de contas. A transferência da residência pessoal do sócio não transfere automaticamente a sociedade brasileira. Também deve ser examinada a repercussão da atividade que o sócio passará a exercer no exterior. Um plano de continuidade ajuda a proteger a renda familiar, os demais sócios e as pessoas que dependem da operação empresarial.
Um roteiro para transformar a decisão em organização
A execução do planejamento pode ser dividida em etapas, com responsáveis e datas definidos. A sequência abaixo é uma proposta de organização: seus intervalos devem ser ajustados ao visto, ao trabalho, à situação familiar e às regras aplicáveis. Ela permite que a decisão deixe de depender de providências tomadas às vésperas da viagem.
1. Antes de assumir compromissos. Definir o projeto de vida e o orçamento no destino. Levantar patrimônio, dívidas, contratos e necessidades dos dependentes. Identificar quanto dinheiro precisa permanecer acessível, como a família se sustentará e quais condições permitiriam retornar. Esse diagnóstico orienta as consultas jurídicas e tributárias nos dois países.
2. Antes de vender ou reorganizar bens. Comparar os efeitos de manter, vender, doar ou aportar ativos em uma entidade. Conferir custo fiscal, documentação e despesas de implantação e manutenção. Examinar a classificação da estrutura no destino. A escolha deve ocorrer depois de uma simulação escrita, com premissas que a família compreenda.
3. Antes da partida. Organizar representação, administração de imóveis e continuidade empresarial. Rever instrumentos sucessórios e de proteção pessoal, conferir cobertura de saúde e reunir documentos. Registrar o calendário de saída e as providências no destino, atribuindo a cada profissional as tarefas sob sua responsabilidade.
4. Na mudança e nos prazos seguintes. Documentar as datas relevantes, atualizar cadastros e comunicar as fontes pagadoras. Cumprir as obrigações fiscais de cada país e conservar os recibos. Conferir o tratamento dos primeiros rendimentos recebidos após a mudança, em vez de esperar que divergências se acumulem até a declaração anual.
5. Depois da instalação. Rever o planejamento periodicamente e quando houver retorno, mudança de trabalho, aquisição relevante, casamento, separação, nascimento ou falecimento. A revisão deve conferir residência, renda, representação e sucessão. Documentos e decisões precisam acompanhar a evolução da família e das leis.
A relevância social desse cuidado não se limita às grandes fortunas. Quem conserva um único imóvel alugado ou ajuda parentes no Brasil também precisa saber como receber, administrar e declarar sua renda. O custo de uma obrigação esquecida pesa de maneira diferente conforme a capacidade econômica da família. Informação clara, orientação proporcional e acesso a canais oficiais ajudam a reduzir essa vulnerabilidade.
A alta superior a 80% nas declarações de saída fiscal abre uma oportunidade para qualificar o debate público. Cabe à advocacia traduzir regras e apoiar decisões conscientes, sem transformar uma estatística em promessa de economia. O planejamento patrimonial oferece um caminho para que a mudança preserve a moradia, o sustento e os direitos de quem parte e de quem permanece. A liberdade de escolher onde viver ganha segurança quando a família compreende as consequências de sua escolha.
Referências bibliográficas
Referências numeradas na ordem de citação. Fontes eletrônicas consultadas em 3 de outubro de 2026. Dados estatísticos e legislação considerados até essa data.
[1] BRASIL. Receita Federal. Painel de Declarações de Saída Definitiva. Brasília, 2026. Consulta em 3 out. 2026; base até 2 out. 2026. Quantitativos por exercício, sem filtro territorial ou de destino. Disponível em: https://www.gov.br/receitafederal/pt-br/assuntos/meu-imposto-de-renda/paineis/saida-do-pais.
[2] BRASIL. Receita Federal. Nota à Imprensa. Brasília, 19 ago. 2026. Disponível em: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/agosto/nota-a-imprensa.
[3] FRANÇA, Anna. Saídas fiscais crescem 80% e acendem alerta para fiscalização da Receita Federal. InfoMoney, 19 ago. 2026. Disponível em: https://www.infomoney.com.br/minhas-financas/saidas-fiscais-crescem-80-e-acendem-alerta-para-fiscalizacao-da-receita-federal/.
[4] FORBES BRASIL. Saídas fiscais do Brasil crescem 80%; entenda como funciona a mudança de residência fiscal. Forbes Money, 2 set. 2026. Disponível em: https://forbes.com.br/forbes-money/2026/09/saida-fiscal-brasil-cresce-80/.
[5] MIGALHAS. Saídas fiscais aumentam no Brasil; especialista explica cenário. Migalhas Quentes, 25 set. 2026. Disponível em: https://www.migalhas.com.br/quentes/465314/saidas-fiscais-aumentam-no-brasil-especialista-explica-cenario.
[6] DE HAAS, Hein; CASTLES, Stephen; MILLER, Mark J. The Age of Migration: International Population Movements in the Modern World. 6. ed. New York: Guilford Press, 2020. Disponível em: https://www.guilford.com/books/The-Age-of-Migration/Haas-Castles-Miller/9781462542895.
[7] DE HAAS, Hein. A theory of migration: the aspirations-capabilities framework. Comparative Migration Studies, v. 9, art. 8, 2021. DOI: 10.1186/s40878-020-00210-4. Disponível em: https://doi.org/10.1186/s40878-020-00210-4.
[8] LEVITT, Peggy. The Transnational Villagers. Berkeley: University of California Press, 2001. Disponível em: https://www.ucpress.edu/books/the-transnational-villagers/epub-pdf.
[9] AVI-YONAH, Reuven S. International Tax as International Law: An Analysis of the International Tax Regime. Cambridge: Cambridge University Press, 2007. Cap. 1, p. 1-21. DOI do capítulo: 10.1017/CBO9780511511318.001. Disponível em: https://doi.org/10.1017/CBO9780511511318.001.
[10] BRASIL. Receita Federal. Comunicar saída definitiva do país. Portal Gov.br. Atualizado em 21 jul. 2026. Disponível em: https://www.gov.br/pt-br/servicos/comunicar-saida-definitiva-do-pais.
[11] BRASIL. Decreto nº 4.012, de 13 de novembro de 2001. Promulga a Convenção Brasil-Portugal destinada a evitar a dupla tributação e a prevenir a evasão fiscal em matéria de impostos sobre o rendimento. Art. 4º da Convenção. Disponível em: https://www.planalto.gov.br/ccivil_03/decreto/2001/d4012.htm.
Referências bibliográficas e autoria
[12] BRASIL. Receita Federal. Tributação do não residente. Orientações sobre a Declaração de Saída Definitiva do País. Disponível em: https://www.gov.br/receitafederal/pt-br/assuntos/meu-imposto-de-renda/preenchimento/dsdp/tributacao.
[13] BRASIL. Lei nº 15.270, de 26 de novembro de 2025. Altera a legislação do imposto sobre a renda da pessoa física e dispõe sobre tributação de altas rendas. Art. 3º, alterações dos arts. 10 e 10-A da Lei nº 9.249/1995. Disponível em: https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2025/lei/l15270.htm.
[14] BRASIL. Lei nº 14.754, de 12 de dezembro de 2023. Dispõe, entre outros temas, sobre tributação da renda auferida por pessoas físicas residentes no País em aplicações financeiras, entidades controladas e trusts no exterior. Arts. 1º a 13. Disponível em: https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2023/lei/l14754.htm.
[15] UNITED STATES. Internal Revenue Service. U.S. residents. Orientações sobre renda mundial de residentes fiscais. Disponível em: https://www.irs.gov/individuals/international-taxpayers/us-residents.
[16] BRASIL. Receita Federal. Acordos para intercâmbio de informações relativas a tributos. Informações sobre CRS e FATCA. Disponível em: https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/legislacao/acordos-internacionais/acordos-para-intercambio-de-informacoes-relativas-a-tributos/acordos-para-intercambio-de-informacoes-relativas-a-tributos.
[17] BRASIL. Decreto-Lei nº 4.657, de 4 de setembro de 1942. Lei de Introdução às Normas do Direito Brasileiro. Arts. 7º e 10. Texto atualizado. Disponível em: https://www.planalto.gov.br/ccivil_03/decreto-lei/del4657.htm.
[18] BRASIL. Lei nº 13.105, de 16 de março de 2015. Código de Processo Civil. Art. 23, II. Disponível em: https://www.planalto.gov.br/ccivil_03/_ato2015-2018/2015/lei/l13105.htm.
[19] UNIÃO EUROPEIA. Regulamento (UE) nº 650/2012 do Parlamento Europeu e do Conselho, de 4 de julho de 2012. Competência, lei aplicável e reconhecimento de decisões em matéria sucessória. Jornal Oficial da União Europeia, L 201, p. 107-134, 27 jul. 2012. Arts. 1º, 21 e 22. Disponível em: https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX:32012R0650.
[20] EUROPEAN UNION. European e-Justice Portal. Succession. Orientações sobre sucessões transfronteiriças e escolha de lei. Disponível em: https://e-justice.europa.eu/topics/family-matters-inheritance/inheritance/succession_en?init=true.
[21] BRASIL. Ministério da Previdência Social. Apresentação dos acordos internacionais. Anuário Estatístico da Previdência Social. Disponível em: https://www.gov.br/previdencia/pt-br/assuntos/previdencia-social/arquivos/aeps-2023/aeps-2019-secao-ii-acordos-internacionais/apresentacao-acordos-internacionais.
Autora: Dra. Karime Tonin é advogada, inscrita na OAB/RS sob nº 49.048, com atuação em planejamento patrimonial e sucessório nacional e internacional. Possui MBA em Direito Tributário pela FGV, mestrado em Direito Processual Civil pela UPF e Executive Education em International Business pela Columbia University. É colunista da Revista Ordem Democrática.